
Investieren Sie in Photovoltaikanlagen und profitieren Sie von 3 steuerlichen Vergünstigungen:
- Hoher Investitionsabzugsbetrag (IAB) bis zu 50 %1)
- Zusätzliche Sonder-Abschreibung von 40 % (§ 7g Abs. 5 EStG)2)
- Zusätzliche lineare Abschreibung von 5 % p.a. für verbleibenden Restwert
Fazit: Im Idealfall können in den ersten beiden Jahren über 70 % der Investitionskosten steuerlich abgeschrieben werden.
Weitere Vorteile Ihres
Solar-Direktinvestments:
- Sicherheit: 20 Jahre gesetzlich garantierte Einspeisevergütung (EEG)
- Stabilisierung und Streuung des Anlageportfolios (Sachwertanlage)
- Idealer Investitionszeitpunkt: Über Jahre sinkende Anschaffungskosten, hocheffiziente Komponenten (Solarpanels, Wechselrichter, Trafos) und im Verhältnis immer noch niedrige Finanzierungszinsen
- Nachhaltige Investition in regenerative Energien
- Rundum Sorglospaket: Hochwertige Technik und Wartung, umfassender Versicherungsschutz
Unser Experte berät Sie gern
Marco Busacker | Geschäftsführer
Bankkaufmann, Dipl. Betriebswirt
| Tel: | 040 688 743 48 |
| Mail: | post@hansetrust.de |
Wir nehmen Ihre Anfrage gerne entgegen und werden Sie vertraulich mit den gewünschten Details kontaktieren.
Szenario Jahr 2020 / 2060 – Weltweit*
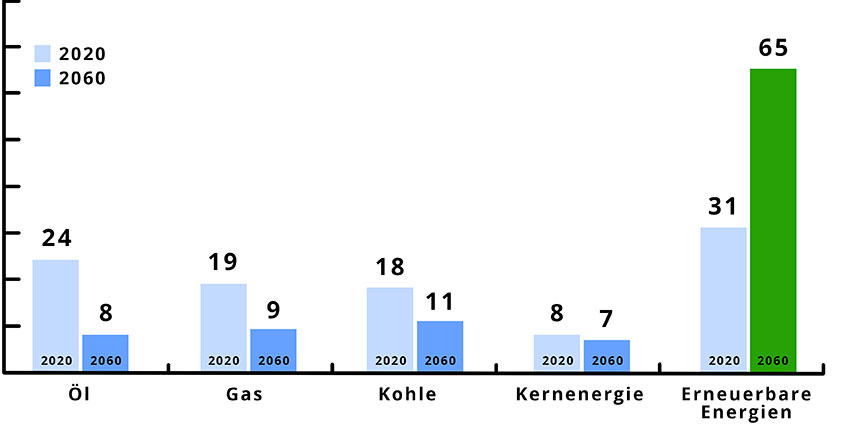
Die weltweite Bevölkerung wächst ständig und der Lebensstandard steigt. Deshalb wird zukünftig wesentlich mehr Energie benötigt, um z. B. die Wohnungen zu versorgen und die Mobilität zu ermöglichen. Zur Bekämpfung des Klimawandels muss die Energieversorgung deshalb auf zunehmend kohlenstoffärmere Quellen bauen.
Fazit: Erneuerbare Energien werden den mit Abstand größten Marktanteil haben. Unsere Kinder und Enkel werden uns für einen verantwortungsvollen Umgang mit der Umwelt einmal sehr dankbar sein.
Wie funktioniert ein
Solarinvestment?
Erläuterungen
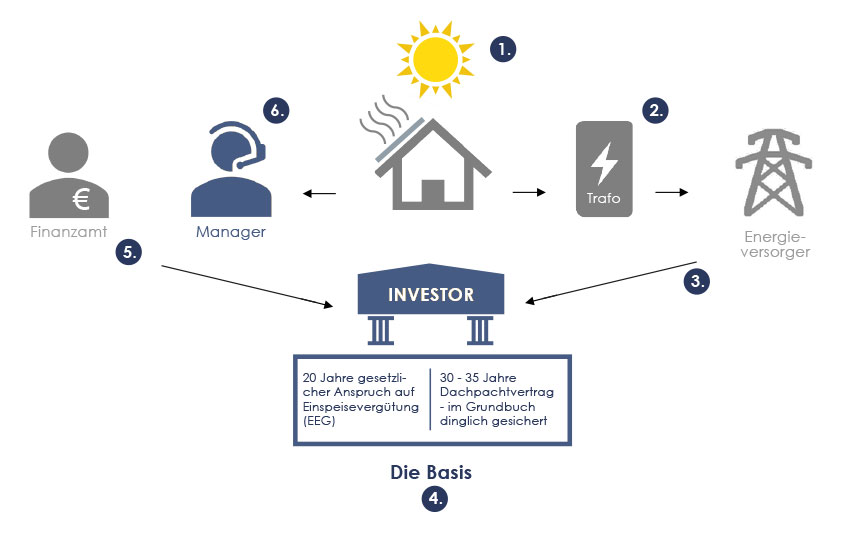
- Die Sonne scheint auf die Solarmodule des Daches und über hochwertige Technik wird Sonnenenergie in Strom umgewandelt.
- Über einen Trafo wird der erzeugte Strom in das Stromnetz eingespeist.
- Über Energieversorger bzw. Stromvermarkter (z.B. RWE) wird im Gegenzug eine Vergütung für den Stromverkauf erzielt.
- Die Basis des Investments bildet zum einen das Erneuerbare-Energien-Gesetz (EEG), zum anderen der 30 – 35-jährige Dachpachtvertrag mit dem Dachbesitzer, damit das Dach auch über den langen Zeitraum in jedem Fall immer zur Verfügugn steht (der Rechtsanspruch der Dachnutzung ist im Grundbuch dinglich gesichert).
- Das Finanzamt belohnt Ihre Solarinvestition mit attraktiven steuerlichen Abschreibungsmöglichkeiten.
- Rundum Sorglospaket – Die Solaranlage wird von starken Partnern kompetent und engagiert betreut. Sie erhalten hochwertige Technik, umfassenden Versicherungsschutz (z.B. gegen Vandalismus, Marderbiss) und Sie können auf einen umfassenden Komplettservice aus einer Hand zurückgreifen.
Konzept Solarinvestment
|
Beispiel:
Investition in eine Photovoltaikanlage im Wert von 250.000 EUR inkl. Kaufnebenkosten zzgl. Kosten für Dachsanierung in Höhe von 25.000 EUR. Angenommener Einkommenssteuersatz von 42%. |
Steuerliche Auswirkungen in der Investitionsphase
|
||||||||||||||||||||||||
|
Vereinfachtes Beispiel bei einer Gesamtfinanzierung über ein Bankdarlehen von rd. 70% der Gesamtinvestition sowie einem Eigenkapitalanteil in Höhe der Steuerersparnis.
|
|
|||||||||
|
Die Bewirtschaftungsphase ab dem 3. Jahr.
Vorbemerkung: Für den laufenden Betrieb einer Solaranlage fallen Bewirtschaftungskosten an. Für das aufgenommen Bankdarlehen sind Zins und Tilgung fällig. Die Höhe der Tilgung ist davon abhängig, wie schnell das Darlehen getilgt werden soll. Das Ziel ist es, nach Tilgung nur noch Einnahmen aus den Stromerlösen zu erzielen. |
Die Investition:Wie wird die Solaranlage bezahlt? Annahmen der Beispielberechnung:
Betriebsjahr – Jahr 3 – Steuerliche Behandlung von Photovoltaik-Einzelanlagen
Disclaimer: Die Angaben sind unverbindlich und werden im Rahmen einer konkreten Projektplanung präzisiert. Das Berechnungsbeispiel sowie die steuerlichen Kalkulationen dienen lediglich einer ersten unverbindlichen Information. Bitte machen Sie sich wegen der Details bei Ihrem persönlichen Steuerberater kundig.
|
|
Ertragsphase nach
Darlehenstilgung. In diesem Beispiel beträgt die Sonnenrente p.a. vor Steuern und nach Darlehenstilgung rd. 23.160 EUR |
Gesamtbetrachtung – Ihr persönlicher Nutzen
Ihr Eigenkapital
|
|||||||||||||||
| Anschaffungskosten einer Photovoltaikanlage 250.000 EUR | |
| Möglicher Investitionsabzugsbetrag (IAB) von 50% der Anschaffungskosten | 125.000 EUR |
| Sonder-Abschreibung (SAB) 40% von 125.000 (Restbuchwert nach Bildung des IABs) | 50.000 EUR |
| Lineare Abschreibung 5% (ab Fertigstellung auf Restbuchwert nach IAB) | 6.250 EUR |
| Steuerlich abzugsfähige Gesamtbeträge In der Investitionsphase – Jahr 1 und 2 |
181.250 EUR |
⭣ |
|
| Steuereffekt für Spitzenverdiener – Jahr 1 und 2 bei Steuersatz 45% | rd. 81.500 EUR |
Solarinvestments können ersparte Steuern in eigenes Vermögen umwandeln
| VORHER | NACHHER | ||
| Steuern: 112.500 EUR |
Steuern: 31.000 EUR |
||
| Vermögensbildung: 81.500 EUR |
|||
| Verfügbare Liquidität: 137.500 EUR |
Verfügbare Liquidität: 137.500 EUR |
||
Annahmen der Beispielrechnung: Spitzenverdiener, 250.000 EUR zu versteuerndes Einkommen, Steuersatz 45% zahlt 112.500 EUR Steuern. Bei einem zusätzlichen Solarinvestment fließen in diesem Beispiel 68.125 EUR Steuerersparnis in die Solaranlage und somit in die eigene Vermögensbildung.
Spitzenverdiener profitieren von drei
steuerlichen Vergünstigungen
steuerlichen Vergünstigungen
Vorteil 1: Investitionsabzugsbetrag (IAB) – 50 %!
Ein Steuerpflichtiger kann ohne weitere Angaben für eine geplante Investition in sog. bewegliche Wirtschaftsgüter (z.B. Maschinen) die Investition zu 50 % steuerlich geltend machen. Dies erfolgt über einen sog. Investitionsabzugsbetrag.
Nach Bildung dieses Investitionsabzugsbetrages hat ein Steuerpflichtiger 3 Jahre Zeit zu investieren, d.h. er kann 3 Jahre im Voraus Steuern sparen, ohne einen Euro gezahlt zu haben. Ihr persönlicher Steuerberater erklärt gerne, wie das geht. Solaranlagen sind steuerrechtlich als „bewegliche Wirtschaftsgüter“ einzustufen.
Daher können Investoren von Solaranlagen bis zu 50 % der Investitionskosten steuerlich geltend machen. Der Investitionsabzugsbetrag ist auf 200.000 EUR pro bewegliches Wirtschaftsgut begrenzt.
Vorteil 2: Zusätzlich Sonder-Abschreibung von 40 % (§ 7g Abs. 5 EStG)
Weitere 40 Prozent der restlichen Anschaffungskosten können im Jahr der Anschaffung und/oder den vier folgenden Jahren geltend gemacht werden. Da diese Verteilung erst mit Abgabe der Steuererklärung fest zu legen ist, ergibt sich ein weiteres interessantes Gestaltungsinstrument.
Vorteil 3: Zusätzlich lineare Abschreibung von 5 % p. a. für verbleibenden Restwert
Neben der Steuerentlastung durch den IAB und die Sonderabschreibung profitieren Sie als PV-Investor von der linearen Abschreibung (AfA) über 20 Jahre, was Ihnen langfristig weitere steuerliche Vorteile bietet.
Abfindung mit Photovoltaik-Investment steuerlich optimieren
Sie erhalten eine Abfindung, die Sie versteuern müssen und suchen nach steuerlichen Gestaltungsmöglichkeiten? Dann empfehlen wir Ihnen sich mit einer Investition in eine Photovoltaik Anlage (PVA-Direktinvestment) zu beschäftigen, denn die Kombination aus Fünftel-Regelung und Investitionsabzugsbetrag (IAB) bietet enorme Steuervorteile für Abfindungsempfänger!
Solarinvestments – eine gute Gelegenheit für Abfindungsempfänger
- Abfindungen oder Veräußerungserlöse können nach der sog. Fünftel-Regelung versteuer werden.
- Die Fünftel-Regelung bietet attraktive steuerliche Gestaltungsmöglichkeiten, mit denen die Steuerlast erheblich reduziert werden kann.
- Der steuerliche Investitionsabzugsbetrag wird im Jahr der Abfindungszahlung gebildet und kann je nach persönlicher Situation zu einer sehr hohen Steuerersparnis führen.
- Weitere Steuerersparnis durch Sonderabschreibungen (AFA) können genutzt werden, wenn im Jahr nach der Abfindungszahlung eine Solaranlage auf einem gepachteten Dach erworben wird.
- Dir Finanzierung der Solaranlage erfolgt mit Steuerersparnis (Investitionsabzugsbetrag und Sonderabschreibungen) und Darlehen.
- Eine Investition von Eigenkapital ist durch die hohe Steuerersparnis nicht zwingend notwendig.
- Auch die Rückführung des Darlehens ist oft ohne zusätzliches Eigenkapital möglich und erfolgt je nach Gestaltung innerhalb von 10-15 Jahren.
- Nach der Tilgung erwirtschaftet die Solaranlage über weiter 20-30 Jahre eine lukrative monatliche „Sonnenrente“ für den Abfindungsempfänger.
Abfindung mit Fünftel-Regelung und Photovoltaik-Investment steuerlich optimieren
Sie erhalten eine hohe Abfindung, wollen unnötige Steuern vermeiden und suchen nach geeigneten Gestaltungsmöglichkeiten? Mit der so genannten Fünftel-Regelung können Sie die Besteuerung Ihrer Abfindung zwar senken. Insbesondere als Gutverdiener mit hohem persönlichen Steuersatz profitieren Sie von der Fünftel-Regelung allerdings kaum. Erst die Kombination mit einem Photovoltaik-Investment bringt Ihnen wegen der hohen Abschreibungsmöglichkeiten schon im Jahr der Abfindungszahlung eine enorme Steuerersparnis.
Einkommensteuer sparen mit der Fünftel-Regelung
Abfindungen zählen zu den außerordentlichen Einkünften, im deutschen Steuerrecht werden sie nach der so genannten Fünftel-Regelung begünstigt. Das Modell: Die Abfindung wird bei der Berechnung der Einkommensteuer nur zu einem Fünftel angesetzt. Die Steuer, die auf den Abfindungsteil entfällt, wird anschließend verfünffacht. So wird nur der geringere Steuersatz angewandt, der anfiele, wenn die Abfindung auf fünf Jahre verteilt würde. Vorteil: Die Progression wird gebremst und die Steuerlast sinkt.
Beispiel: Nina N., verheiratet und nach Splitting-Tarif besteuert, persönlicher Steuersatz 17,76 %, erzielt im laufenden Jahr ein steuerpflichtiges Einkommen von 70.000 Euro. Für ihr Ausscheiden aus dem Betrieb erhält Sie eine einmalige Abfindung von 50.000 Euro. Würde sie ihr Jahreseinkommen einschließlich der vollen Abfindung regulär versteuern, müsste sie einschließlich Solidaritätszuschlag (Soli) 30.484 Euro an das Finanzamt abführen. Durch die vorteilhafte Fünftel-Regelung spart sie im Beispiel 1.932 Euro Einkommensteuer.
| Einkommen (nach Werbungskosten etc.) | 70.000 EUR | |
| + 1/5 der Abfindung | 10.000 EUR | |
| = Bemessungsgrundlage der Fünftel-Regelung | 80.000 EUR | |
| darauf entfallende Einkommensteuer und Soli | 15.656 EUR | |
| Zu versteuerndes Einkommen ohne Abfindung | 70.000 EUR | |
| darauf entfallende Einkommensteuer und Soli | 12.432 EUR | |
| Unterschiedsbetrag | 3.224 EUR | |
| fünffacher Betrag davon | 16.120 EUR | |
| Einkommensteuer und Soli gemäß Fünftel-Regelung | 28.552 EUR | |
| Steuerersparnis gegenüber Vollversteuerung von 70.000 € + 50.000 € Abfindung |
1.932 EUR |
Ihr nächster Schritt: Analyse und steuerliche Gestaltung Ihrer Abfindung
Die optimale Strukturierung einer Abfindung ist ein komplexer Prozess, der eine individuelle Betrachtung erfordert. Wir unterstützen Sie gemeinsam mit Ihrem steuerlichen Berater dabei, das notwendige Investitionsvolumen zu identifizieren, um die Steuerlast unter Berücksichtigung der Fünftelregelung effizient zu optimieren und gleichzeitig den Aufbau von Sachwerten voranzutreiben.
Weiterführende Informationen für Bezieher hoher Abfindungen
Speziell für Empfänger hoher Abfindungen und Gutverdiener im Spitzensteuersatz haben wir eine detaillierte Ratgeberseite erstellt. Dort erfahren Sie, warum die Fünftelregelung allein in diesen Fällen oft an ihre Grenzen stößt und wie der Investitionsabzugsbetrag (IAB) als steuerliches Gestaltungsinstrument fungiert – inklusive transparenter Berechnungsbeispiele.
» Fachratgeber: Steuerliche Gestaltung für hohe Abfindungen & Empfänger hoher Einkommen
Solarinvestment: Steueroptimierte Sachwertanlage mit starker Rendite
Bei überdurchschnittlichen Einkommen insbesondere im unternehmerischen Bereich werden oft hohe Abfindungen gezahlt. Als Mitinhaber einer Kapital- oder Personengesellschaft erhalten Sie nicht selten eine Abfindung in sechsstelliger Höhe, wenn sie Ihre Gesellschafterstellung aufgeben. In solchen Fällen greift oft der Spitzensteuersatz, so dass sich bei Anwendung der Fünftel-Regelung keine wesentliche Reduzierung der Steuerlast ergibt. Um wirklich Steuern zu sparen, müssen Sie spezielle Lösungen nutzen.
Außergewöhnliche Steuersparchancen bietet Ihnen die Investition in eine gewerblich genutzte Solaranlage. Hiermit können Sie Ihr zu versteuerndes Einkommen oft sogar so weit zu senken, dass Ihre hohe Abfindung steuerfrei bleibt.
- Durch den nach § 7g Einkommensteuergesetz zulässigen Investitionsabzugsbetrag (IAB) dürfen Sie schon während der Planung Ihres Solarinvestments bis zu 50 % der Anschaffungs- bzw. Herstellungskosten (max. 200.000 Euro) gewinnmindernd geltend machen.
- Auf den verbleibenden Teil der Anschaffungskosten können Sie eine Sonderabschreibung von 40 % vornehmen. Diese Sonderabschreibung lässt sich bereits im Anschaffungsjahr in voller Höhe geltend machen oder auch auf fünf Jahre verteilen.
- Der verbleibende Buchwert des Solarinvestments lässt sich zusätzlich regulär mit 5 % pro Jahr über die von der Finanzverwaltung anerkannte betriebsgewöhnliche Nutzungsdauer für Photovoltaik-Anlagen von 20 Jahren absetzen.
| Einkommensteuersatz 45% | ||
| Einkommen einschließlich Abfindung | 300.000 EUR | 135.000 EUR |
| Einkommensmindernder Investitionsabzugsbetrag (IAB) 50% der Investition | 100.000 EUR | |
| Einkommensmindernde Sonderabschreibung (40% vom Restbuchwert nach IAB) 100.000 EUR | 40.000 EUR | |
| Lineare Abschreibung vom Restwert nach IAB (5% von 100.000 EUR) | 5.000 EUR | |
| Steuerpflichtiges Einkommen nach Abzug von IAB, Sonderaschreibung (SAB) und linearer Aschreibung | 155.000 EUR | 69.750 EUR |
| Steuerersparnis durch das Solarinvestment im ersten Jahr | 65.250 EUR | |
Beispiel: Rolf R., GmbH-Gesellschafter, unverheiratet und in Steuerklasse 1, erzielt im laufenden Jahr ein steuerpflichtiges Einkommen von 100.000 Euro. Für sein Ausscheiden aus der GmbH erhält er zusätzlich eine Abfindung von 200.000 Euro. Zwar wendet er auf diese Abfindung die Fünftel-Regelung an. Aufgrund seiner hohen Progression spart er dadurch aber nur rund 550 Euro Steuern. Um seine Steuerlast wirksam zu senken, investiert Rolf R. die Abfindung von 200.000 Euro in voller Höhe in einen gewerblichen Solarpark und nutzt die attraktiven Abschreibungsmöglichkeiten voll aus.
Als Spitzenverdiener profitieren Sie besonders
Das Beispiel zeigt: Durch die hohen Abschreibungsmöglichkeiten verringert sich die Steuerbelastung insbesondere für Spitzenverdiener enorm. Erfreulich: Der maximale Investitionsabzugsbetrag kann schon im Jahr der Abfindungszahlung gebildet werden und führt zusammen mit der Sonderabschreibung und der regulären AfA zu einem außergewöhnlichen Steuervorteil – bis zu 62 % des Investitionsbetrags lassen sich bereits im ersten Jahr steuerlich absetzen. Mit einem cleveren Solarinvestment lassen sich ersparte Steuern so in produktives Eigentum mit langfristig lukrativen Erträgen aus dem Stromverkauf umwandeln.
Durch Fremdkapital-Aufnahme den Einsatz von Eigenkapital reduzieren
Aufgrund der außerordentlichen Steuerersparnis und der Möglichkeit, einen Teil des Solarinvestments mit Fremdmitteln zu finanzieren, kann je nach Zinsniveau der Einsatz von Eigenkapital stark reduziert werden. Durch die garantierte Einspeisevergütung haben Sie langfristig Planungssicherheit. Die Rückführung des Darlehens kann dann je nach Gestaltung aus den Erträgen Ihrer Solarbeteiligung erfolgen. Sobald das Darlehen getilgt ist, profitieren Sie als Investor über Jahrzehnte von einer nachhaltigen und lukrativen „Sonnenrente“!
Wichtiger Hinweis: Die steuerlichen Auswirkungen einer Solarinvestition hängen von Ihren persönlichen steuerlichen Verhältnissen ab, insbesondere vom anwendbaren Einkommensteuertarif, Ihrem persönlichen Steuersatz und der Höhe Ihres steuerpflichtigen Einkommens. Wenden Sie sich daher unbedingt auch an Ihren Steuerberater, wenn Sie in ein gewerbliches Solarprojekt investieren wollen.
Solar-Investments: Aktuell verfügbare Wechselrichter & PV-Anlagen
Hier sehen Sie Beispiele für unsere aktuellen Photovoltaik-Investments. Bitte beachten Sie: Durch Reservierungen und laufende Finanzierungsanfragen kann sich unser Bestand kurzfristig ändern. Den tagesaktuellen Stand der verfügbaren Wechselrichter und Anlagen teilen wir Ihnen auf Anfrage gerne mit.
Agri-PV
(Baden-Württemberg)
| Anlagengröße: | ca. 5.000 kWp (aufgeteilt auf 16 Wechselrichter) |
| Mindestbeteiligung: | ca. 377.000 EUR bis ca. 428.000 EUR je nach Wechselrichter-Share |
| Pachtlaufzeit: | 25 Jahre + 5 + 10 Jahre Option |
| Progn. Nettorendite: | ca. 6,73 % p.a. (nach Kosten) |
| Assetklasse: | Agri-PV Direktinvestment Tracker-System mit Speicher |
| Inbetriebnahme / Fertigstellung: | Geplante Inbetriebnahme durch EVU für Q4 2026 |
| Highlights: |
|
PV-Aufdachanlage
(Nordrhein-Westfalen)
| Anlagengröße: | ca. 2.000 kWp (aufgeteilt auf 18 Wechselrichter) |
| Mindestbeteiligung: | ca. 42.000 EUR bis ca. 135.000 EUR je nach Wechselrichter-Share |
| Pachtlaufzeit: | 20 Jahre + 2 x 5 Jahre Option |
| Progn. Nettorendite: | ca. 6,00 % p.a. (nach Kosten) |
| Assetklasse: | PV-Direktinvestment (Aufdachanlage) |
| Inbetriebnahme / Fertigstellung: | DC-seitig fertiggestellt Inbetriebnahme durch EVU geplant für Q2 2026 |
| Highlights: |
|
PV-Dachanlage
(Nordrhein-Westfalen)
| Anlagentyp: | PV-Dachanlage in Nordrhein-Westfalen Besonderheit: Die Anlage ist bereits EEG-fertiggestellt und auch schon am Netz |
| Anlagengröße: | 1.551 kWp |
| Vergütung EEG: | 9,75 ct/kWh (Zuschlag Bundesnetzagentur) |
| EEG-/DC Inbetriebnahme: | DC-Fertigstellung: 2025 |
| Laufzeit: | 20 Jahre + 2 x 5 Jahre Verlängerungsoption |
| Finanzierung: | Finanzierung bis zu 80% des Kaufpreises möglich |
| Verfügbare Wechselrichter: | 5 von 13 (118.000.000 – 186.000 Euro) |
| Sonstiges: |
|
PV-Aufdachanlage
(Niedersachsen)
| Anlagentyp: | Fertiggestellte und am Netz befindliche PV-Aufdachanlage |
| Anlagengröße: | rd. 1.600 kWp |
| Vergütung EEG: | 9,75 ct/kWh 20 Jahre gesichert durch Zuschlag durch Bundesnetzagentur |
| EEG-/DC Inbetriebnahme: | DC-Fertigstellung: Q4/25 |
| Laufzeit: | 20 Jahre EEG zzgl. 2 x 5 Jahre Pachtverlängerung |
| Finanzierung: | Finanzierung bis zu 80% des Kaufpreises möglich |
| Wechselrichter: | 12 WR ab 151.000 bis 174.000 Euro |
| Sonstiges: |
|
Referenzen: Verkaufte PV-Anlagen im Bau- und Netzstatus
Diese Solar-Investments sind bereits vollständig an Investoren vermittelt. Alle hier gezeigten Anlagen haben die bauliche Fertigstellung (DC-seitige EEG-Inbetriebnahme) bereits erreicht oder speisen schon aktiv Strom ins Netz ein. Damit sind die steuerlichen und rechtlichen Meilensteine für diese Projekte erfolgreich gesichert.
Batteriespeicher Freiflächen PV-Anlage
(Sachsen-Anhalt)

| Anlagentyp: | Innovative Batteriespeicher Freiflächen PV-Anlage (Hybrid) mit 20 Jahre EEG-Vergütung Besonderheit: Preisoptimierte Einspeisung durch Batteriespeicher, aktiver Stromhandel, Bereitstellung von Netzdienstleistungen |
| Anlagengröße: | 10.700 kWp + 7.500 kW Batteriespeicher |
| Vergütung EEG: | 4,54 ct/kWh 20 Jahre gesichert durch Zuschlag durch Bundesnetzagentur |
| EEG-/DC Inbetriebnahme: | EEG Fertigstellung für Q4/25 geplant |
| Laufzeit: | 20 Jahre EEG plus 2 x 5 Jahre Pachtverlängerung |
| Finanzierung: | Finanzierung bis zu 80% des Kaufpreises möglich |
| Verfügbare Wechselrichter: | 3 von 42 (Euro 204.000 und Euro 400.000) |
| Sonstiges: |
|
PV-Aufdachanlage mit Grünstromspeicher
(Hamburg)

| Anlagentyp: | Bereits am Netz befindliche PV-Aufdachanlage mit Grünstromspeicher in Hamburg Besonderheit: Direktabnahme von Strom durch Verpächter zu 12,5 Cent / kWh vorgesehen |
| Anlagengröße: | rd. 1.300 kWp |
| Vergütung EEG: | 8,99 ct/kWh 20 Jahre gesichert durch Zuschlag durch Bundesnetzagentur |
| EEG-/DC Inbetriebnahme: | DC-Fertigstellung: Q4/25 |
| Laufzeit: | 20 Jahre EEG plus 2 x 5 Jahre Pachtverlängerung |
| Finanzierung: | Finanzierung bis zu 80% des Kaufpreises möglich |
| Wechselrichter: | 10 WR ab 120.000 bis 250.000 Euro |
| Sonstiges: |
|
PV-Aufdachanlage (Bauabschnitt IV)
(Niedersachsen)
| Anlagentyp: | PV-Aufdachanlage (Bauabschnitt IV) |
| Anlagengröße: | rd. 1.900 kWp |
| Vergütung EEG: | 9,48 ct/kWh 20 Jahre gesichert durch Zuschlag durch Bundesnetzagentur |
| EEG-/DC Inbetriebnahme: | DC-Fertigstellung: Q3/25 |
| Laufzeit: | 35 Jahre 20 Jahre EEG zzgl. 2 x 7,5 Jahre Pachtverlängerung |
| Finanzierung: | Finanzierung bis zu 80% des Kaufpreises möglich |
| Wechselrichter: | 12 WR ab 151.000 bis 174.000 Euro |
| Sonstiges: |
|
Unser Experte berät Sie gern
Marco Busacker | Geschäftsführer
Bankkaufmann, Dipl. Betriebswirt
| Tel: | 040 688 743 48 |
| Mail: | post@hansetrust.de |
Wir nehmen Ihre Anfrage gerne entgegen und werden Sie vertraulich mit den gewünschten Details kontaktieren.
Photovoltaik-Direktinvestments mit IAB von Hansetrust
Seit über 15 Jahren sind wir die Spezialisten für Photovoltaik-Direktinvestments. Wir verfügen ständig über exklusiven Zugriff auf Photovoltaikanlagen (Dach- und Freiflächenanlagen) im gesamten Bundesgebiet für unterschiedliche Investitionssummen.
Mit dem richtigen Partner ist alles einfach. Bei Solarinvestments sollten Sie auf folgende Aspekte achten:
Erfahrener Partner: Wie in jeder Beziehung kommt der Partnerwahl eine entscheidende Bedeutung zu. Wir kennen seit vielen Jahren den Markt und achten auf zuverlässige Projektpartner mit jahrelanger Erfahrung und positiver Leistungsbilanz.
- Eigentum: Jeder Investor wird Eigentümer seiner Photovoltaikanlage. Eintragung einer Dienstbarkeit im Grundbuch.
- Erträge: 20 Jahre gesetzlich festgelegte Einspeisevergütung zuzüglich Stromverkauf nach Ablauf des EEG.
- Leistungsumfang: Einspeisebereite Photovoltaikanlagen inkl. aller betriebsnotwendigen Bauteile.
- Technik: Auswahl hochwertiger Module, Wechselrichter, Kabel und Unterkonstruktionen von den Marktführern.
- Bauabnahme: Erfolgt durch TÜV-zertifizierte Gutachter.
- Betriebsführung: Rundum-Sorglos-Paket für die kaufmännische- und technische Betriebsführung inkl. umfassendem Versicherungskonzept u.a. gegen Sturm, Hagel, Blitz, Feuer, Vandalismus, Allgefahren-Versicherung inkl. Ertragsausfall.
Fazit: Der richtige Partner und die richtige Strategie sind bei einem Solarinvestment von entscheidender Bedeutung. Die Zuverlässigkeit und Professionalität der Partner, die Qualität der Planung und verbauten Komponenten wie Wechselrichter, Module, Trafos haben einen entscheidenden Einfluss auf die Sicherheit und den Ertrag eines Solarinvestments.
Aktuelle Meldungen
Die Abfindungswelle rollt: Deutschlands Industriekonzerne bauen Stellen ab, oft gegen hohe Ausgleichszahlungen. Für Betroffene stellt sich die Frage, wie viel davon am Ende übrig bleibt. Ohne gezielte Steuergestaltung kassiert das Finanzamt kräftig mit. Eine Photovoltaik-Investition in Verbindung mit dem Investitionsabzugsbetrag (IAB) kann die Steuerlast deutlich senken. Wer diese Chance
Neue PV-Anlage mit EEG-Zuschlag in Kombination mit innovativem Grünstromspeicher für die Direktbelieferung Mit nahezu abgeschlossener DC-Montage und der geplanten Netzanschluss-Inbetriebnahme im Frühjahr 2026 nimmt ein zukunftsweisendes Photovoltaikprojekt Gestalt an. Die neue PV-Dachanlage mit einer Gesamtleistung von rd. 2.600 kWp kombiniert hohe Energieeffizienz mit innovativer Speichertechnologie und einem attraktiven Direktstrommodell.
Das geplante Solarpaket 1 – aktuell noch im EU-Notifizierungsverfahren – bringt frischen Schwung für Solarinvestitionen. Vor allem Dachanlagen profitieren künftig von besseren Förderbedingungen, weniger Bürokratie und mehr Planungssicherheit. Wer jetzt clever investiert, spart kräftig Steuern und sichert sich attraktive Rendite. Die vorgesehenen Neuerungen im Überblick: Höhere Förderung für große Dachanlagen
*Wichtiger Hinweis:
Bei dem Erwerb und dem Betrieb einer Photovoltaikanlage handelt es sich um eine von dem jeweiligen Anleger individuell zu gestaltende unternehmerische Tätigkeit. Das hier unterbreitete Angebot ist keine Vermögensanlage im Sinne des § 1 Abs. 2 Nr. 7 VermAnlG. Eine Verzinsung und Rückzahlung des investierten Kapitals oder ein vermögenswerter Barausgleich im Austausch für die zeitweise Überlassung von Geld wird weder gewährleistet noch in Aussicht gestellt.
Dieses Angebot ist kein Vermögensanlagen-Verkaufsprospekt im Sinne der § § 6 ff. VermAnlG. Die hierin enthaltenen Angaben sind unvollständig und bieten keine Grundlage für eine fundierte Anlageentscheidung. Alleinige Gültigkeit für eine Investition in eine Solaranlage haben die Kaufverträge nebst Anlagen, die Finanzierungsbedingungen der Bank sowie gesetzliche und steuerliche Regelungen. Die hier enthaltenen Angaben stellen keine Anlageberatung und Empfehlung dar.
Der Anleger sollte die entsprechenden Vertragsangebote vollständig gelesen und verstanden haben, bevor er seine Anlageentscheidung trifft.
Es wird dringend empfohlen, vor der Anlageentscheidung eine persönliche rechtliche, steuerliche und wirtschaftliche Beratung in Anspruch zu nehmen.
Eine Gewähr für die Richtigkeit der hier enthaltenen Angaben wird weder im Allgemeinen noch für die Person des Anlegers im Besonderen übernommen.