
§ 6b Fonds – Investieren mit Steuersparmodel (EStG)
Investieren Sie in § 6b-Fonds und nutzen Sie steuerliche Vorteile:
- § 6b-Fonds als Anlagemöglichkeit für steuerneutrale Re-Investitionsrücklagen
- Freistellung des Veräußerungsgewinns von der Einkommensbesteuerung
- § 6b-Fonds sind geeignet für Unternehmer, Landwirte und Freiberufler, die Gewinne aus betrieblichen Verkäufen von Grund und Immobilien sinnvoll, ertragreich und steueroptimiert wieder anlegen wollen
Fazit: Mit § 6b-Fonds lassen sich steuerliche Vorteile und wirtschaftliche Erträge sinnvoll miteinander kombinieren.
Unser Experte berät Sie gern
Marco Busacker | Geschäftsführer
Bankkaufmann, Dipl. Betriebswirt
| Tel: | 040 688 743 48 |
| Mail: | post@hansetrust.de |
Wir nehmen Ihre Anfrage gerne entgegen und werden Sie vertraulich mit den gewünschten Details kontaktieren.
Stille Reserven erscheinen nicht als Werte in der Vermögensübersicht. Scheiden Wirtschaftsgüter aus dem Betrtiebsvermögen durch Veräußerung aus, stellen diese stillen Reserven grundsätzliche zu versteuernde Gewinne dar.
Mit § 6b-Fonds können diese Gewinne aus Veräußerungen von bestimmten (Sonder-)Betriebsvermögen/Wirtschaftgütern nach §§ 6b, 6c EStG steuerneutral auf eine Personengesellschaft und somit auch auf einen geschlossenen Fonds übertragen werden.
Mit § 6b-Fonds können Freiberufler, Unternehmer, Personengesellschafter und Landwirte ihre stillen Reserven nutzen, um Zwangsauflösungen und Nachversteuerung der § 6b-Rücklagen abzuwenden. Durch die steuerneutrale Reinvestition des Veräußerungserlös inklusive der stillen Reserven mindern Sie Steuerausgaben und maximieren das Gesamtvermögen.
§ 6b-Fonds ermöglichen eine steuerneutrale Umschichtung des Vermögens für Landwirte, Unternehmer und Personengesellschafter. Mit § 6b-Fonds können Rücklagen bis zu 4 Jahre steuerlich aufgeschoben werden durch eine Reinvestition in bspw. Immobilienfonds. Über die Laufzeit des Fonds wird die Rücklage über einen längeren Zeitraum – bis hin zur totalen Steuervermeidung- aufgelöst, dies wird durch die Erträge aus gestundeten Steuern erzielt.
Bei Hansetrust erhalten Sie unverbindlich Informationen zu § 6b-Fonds für die steuerneutrale Vermögensumschichtung. Nutzen Sie einfach unser Kontaktformular.
Hinweis: In jedem Fall sollten Sie einen Steuerberater konsultieren, wenn Sie § 6b-Rücklagen reinvestieren möchten.
Vermögen und Steuern ohne § 6b-Lösung
| Veräußerungserlös | 100.000,00 EUR |
|---|---|
| Steuerzahlung | 50.000,00 EUR |
| Vermögen nach Steuerabzug | 50.000,00 EUR |
| Gesamtvermögen | 50.000,00 EUR |
*Annahmen: Spitzensteuersatz 45 %, Gewerbesteuer-Hebesatz 460 %
Ergebnis:
- Das Beispiel veranschaulicht die Hebelwirkung durch anteilige Fremdfinanzierung auf Fondsebene
- Vollständige Steuerstundung bei nur anteiliger Reinvestition in Immobilienfonds
- Der Übertragungsfaktor ergibt sich aus dem Verhältnis zwischen Anschaffungskosten des Fondsobjekts und dem Eigenkapitalanteil des Fonds
Mögliche Fondslösungen
- Alternative Investmentfonds (AIF), bzw. deutsche geschlossene Immobilienfonds
- Schiffsbeteiligungen
- Sonstige gewerbliche geprägte Fonds
Aktuelle Beteiligungsangebote – § 6b Immobilienfonds (AIF)
Unsere Fondsangebote bieten Ihnen eine § 6b EStG konforme Auflösung Ihrer Rücklagen.
>> Fonds Vorankündigungen << | >> Fonds – gewerbliche << | >> Fonds – vermögensverwaltend << | >> Fonds – platzierte <<
§ 6b Fonds – Vorankündigung
Für § 6b Fondsangebote, die sich in Vorbereitung bzw. bereits in der BaFin-Prüfung befinden, können sich interessierte Anleger bei uns vormerken. Sie erhalten nach dem offiziellen Platzierungsstart automatisch die vollständigen Unterlagen. Unser Service für Steuerberater: Gern informieren wir Sie zu § 6b-Angeboten, damit Sie Ihren Mandanten einen aktuellen Überblick gewährleisten können.
§ 6b Fonds – gewerbliche
Übertragung der Rücklage durch die Beteiligung an einem gewerblichen Immobilienfonds (§15 EstG), der als geschlossener Publikums-AIF in der Rechtsform einer GmbH & Co. KG firmiert. Kommanditgesellschaften (KGs) sind Personengesellschaften, so dass die jeweiligen Vermögenswerte den Anlegern direkt steuerlich zugerechnet werden.
| BRG 6. Bayerische Re-Invest Gesellschaft | |
|---|---|
 | |
| Assetklasse: | Spezialfonds, AIF, Gewerbeimmobilie, §6b Fonds |
| Initiator: | HTB |
| Laufzeit: | 15 Jahre |
| Mindestbeteiligung: | 200.000 Euro |
| Geplante Auszahlungen: | 2,75% p.a. auf 3,50% p.a. steigend |
| §6b-Übertragungs- faktor/Hebel: | ca. 225 % |
| § 6b Fonds CAPRENDIS – CAP Immobilienwerte 3 | |
|---|---|
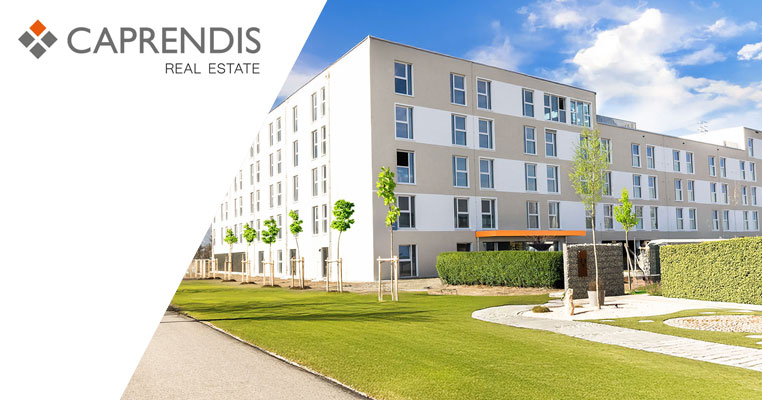 | |
| Assetklasse: | Geschlossener inländischer Spezial-AIF (§6b Fonds konzipiert) |
| Initiator: | Caprendis |
| Laufzeit: | 15 Jahre (bis 31.12.2039 – Verlängerung möglich) |
| Mindestbeteiligung: | 200.000 Euro |
| Geplante Auszahlungen: | Anfänglich 1,5% p.a. steigend auf ca. 4,5% p.a. |
| §6b-Übertragungs- faktor/Hebel: | ca. 230 % |
| Sonstiges: | Bonitätsstarker Mieter mit langfristigem Mietvertrag |
§ 6b Fonds – vermögensverwaltend
Alternative Investmentfonds (AIF), die vermögensverwaltend konzipiert sind setzten voraus, dass der Anleger eine gewerbliche Gesellschaft einbringen kann. Hierzu investiert der Anleger z.B. über eine gewerblich geprägte Kommanditgesellschaft. Die hier genannten Fonds sind daher unter bestimmten Voraussetzungen für § 6b EsStG Übertragungen geeignet, da die Emittenten entsprechende Ergänzungsbilanzen führen.
| Hannover Leasing Invest neustädter, Gießen | |
|---|---|
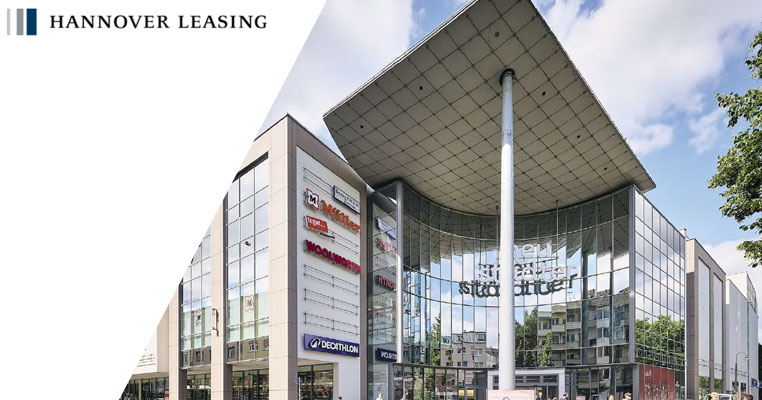 | |
| Assetklasse: | Publikums-AIF nach KAGB (§6b konform) |
| Initiator: | Hannover Leasing |
| Laufzeit: | 10 Jahre |
| Mindestbeteiligung: | EUR 20.000 |
| Rückfluss: | 178,5 % (Prognose) |
| Geplante Auszahlungen: | 7,0 % p.a. halbjährig Auszhalung |
| Sonstiges: | Multi-Tenant-Struktur mit mehr als 60 Mietern, resilienter Branchenmix |
§ 6b Fonds – platzierte
Hier erhalten Sie eine Übersicht bereits gezeichneter § 6b Angebote:
| §6b-Fonds HAHN PLUSWERTFONDS 184 Fachmarktzentrum Korschenbroich | |
|---|---|
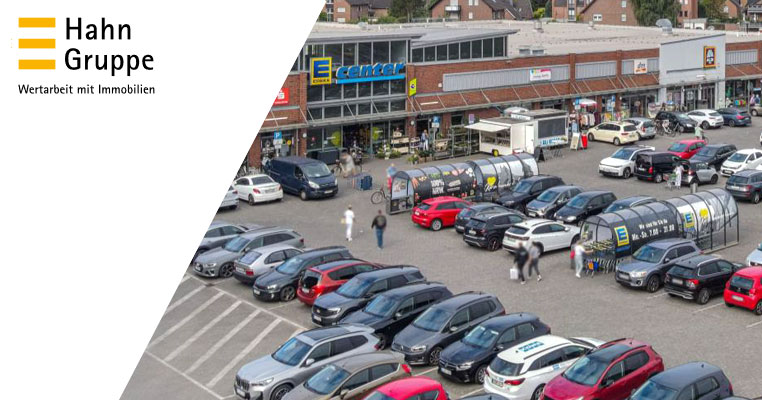 | |
| Assetklasse: | Geschlossener inländischer Spezial-AIF (§6b Fonds konzipiert) |
| Initiator: | Hahn Gruppe |
| Laufzeit: | 15 Jahre |
| Mindestbeteiligung: | 200.000 Euro |
| Geplante Auszahlungen: | 3,0 % p.a. |
| §6b-Übertragungs- faktor/Hebel: | ca. 203% |
| Sonstiges: | Hauptmieter EDEKA, Untermieter u.a. Aldi, dm |
| Paribus München Taunusstraße | |
|---|---|
 | |
| Assetklasse: | Geschlossener Publikums-AIF (§6b Fonds konzipiert) |
| Initiator: | Paribus |
| Laufzeit: | 12 Jahre |
| Mindestbeteiligung: | 20.000 Euro (zzgl. 5 % Agio) |
| Rückfluss: | Zwischen 128,2 % und 175,9 %, Basisszenario 144,3 % |
| Geplante Auszahlungen: | 4,0 % p.a. |
| §6b-Übertragungs- faktor/Hebel: | 155 % |
| Sonstiges: | Vollvermietete Büroimmobilien in München |
| Dr. Peters Immobilienwerte II Aschaffenburg | |
|---|---|
 | |
| Assetklasse: | Geschlossener Publikums-AIF (§6b Fonds konzipiert) |
| Laufzeit: | 15 Jahre |
| Mindestbeteiligung: | 20.000 Euro |
| Geplante Auszahlungen: | 2,5 % p.a. |
| §6b-Übertragungs- faktor/Hebel: | 185 % |
| BRG 5. Bayerische Re-Invest Gesellschaft | |
|---|---|
 | |
| Assetklasse: | Spezialfonds, AIF, Gewerbeimmobilie, §6b Fonds |
| Initiator: | HTB |
| Laufzeit: | Grundlaufzeit bis 31.12.2039, Verlängerung durch Gesellschafterbeschluss möglich |
| Mindestbeteiligung: | 200.000 Euro |
| Geplante Auszahlungen: | k.A. |
| §6b-Übertragungs- faktor/Hebel: | ca. 225 % |
| Sonstiges: | Bonitätsstarker Mieter mit langfristigem Mietvertrag |
| Dr. Peters Immobilienwerte I Fulda | |
|---|---|
 | |
| Assetklasse: | Geschlossener Publikums-AIF (§6b Fonds konzipiert) |
| Initiator: | DR. PETERS GROUP |
| Laufzeit: | bis zum 31. Dezember 2037 |
| Mindestbeteiligung: | EUR 20.000 zzgl. 5 % Agio |
| Rückfluss: | k.A. |
| Geplante Auszahlungen: | 2,5% p.a. |
| Hannover Leasing – C[A]MPUS Part of Augsburg Offices | |
|---|---|
 | |
| Assetklasse: | Immobilien |
| Initiator: | Hannover Leasing |
| Laufzeit: | 10 Jahre |
| Rückfluss: | 155,20 % |
| Geplante Auszahlungen: | 4-4,25 % p.a. |
| PATRIZIA GrundInvest Heidelberg Bahnstadt | |
|---|---|
 | |
| Assetklasse: | Geschlossener Publikums-AIF |
| Initiator: | Patrizia GrundInvest |
| Laufzeit: | 16 Jahre |
| Mindestbeteiligung: | 10.000 EUR (5 % Agio) |
| Rückfluss: | 167,50 % |
| Geplante Auszahlungen: | 4,5 % p.a. |
Landwirte profitieren durch steuerbegünstigte Investition
in § 6b-Fonds
Der Verkauf betrieblich genutzter Flächen und Gebäude kann Sie als Landwirt finanziell enorm belasten, denn der erzielte Gewinn ist in voller Höhe einkommensteuerpflichtig. Die Besteuerung lässt sich nur vermeiden, wenn Sie diesen Gewinn im eigenen Betrieb reinvestieren oder vorübergehend in einer Rücklage nach § 6b des Einkommensteuergesetzes „parken“ und innerhalb der folgenden vier Wirtschaftsjahre auf ein anderes Wirtschaftsgut übertragen. Findet sich in diesen vier Jahren kein geeignetes Investitionsobjekt, müssen Sie die Rücklage auflösen und in voller Höhe versteuern. Als „Strafzuschlag“ erhöht sich die steuerliche Bemessungsgrundlage sogar um sechs Prozent pro Jahr, diese Regelung soll Ihren Zinsvorteil durch die hinausgeschobene Besteuerung ausgleichen.
Legen Sie Veräußerungsgewinne steuergünstig in § 6b-Fonds an
Nicht immer können Sie eine § 6b-Rücklage allerdings sinnvoll wieder in den eigenen Betrieb investieren. Das gilt natürlich auch, wenn Sie sich aus dem Betrieb zurückziehen und sicherstellen wollen, dass Verkaufsgewinne in voller Höhe und ohne schmerzhaften Steuerabzug der Absicherung Ihrer Zukunft dienen. Wichtig zu wissen: Die steuervermeidende Reinvestition muss nicht zwingend im selben Betrieb erfolgen, bei dem der Verkauf stattgefunden hat. Der Gesetzgeber ermöglicht Ihnen auch, steuergünstig in gewerbliche § 6b-Fonds zu investieren, ohne dass Sie als Landwirt selbst unternehmerisch tätig werden müssen. Begünstigt durch diese Regelung sind Gewinne aus dem Verkauf von landwirtschaftlich genutztem Grund und Boden, Gebäuden und Aufwuchs.
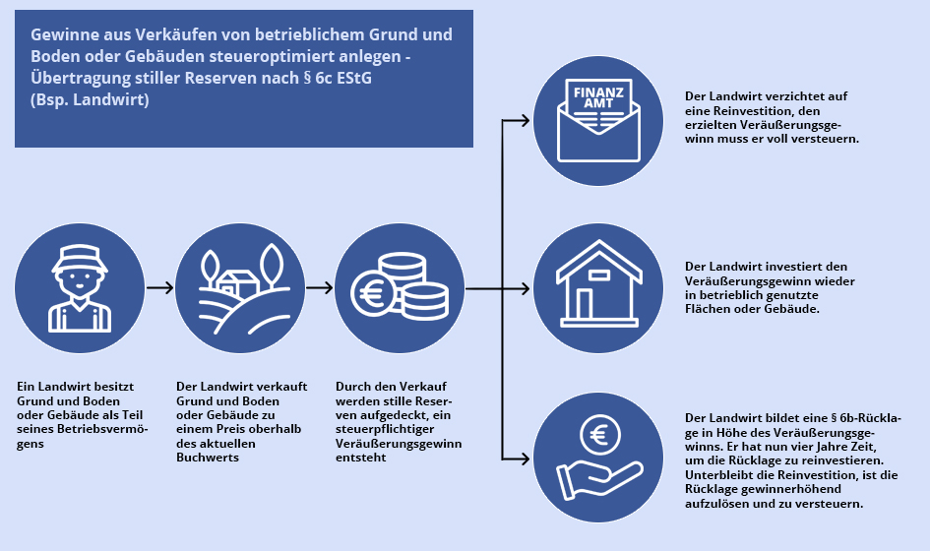
Hebeleffekt macht Ihr § 6b-Investment zusätzlich attraktiv
Durch den Beitritt zu einem speziellen § 6b-Fonds erwerben Sie einen Anteil an dem im Fonds enthaltenen gewerblichen Anlageobjekt, das die Voraussetzungen für die steuerbegünstigte Reinvestition erfüllt. Ihr investiertes Kapital ist steuerstundend angelegt und erzielt weiter laufende Erträge für Sie. Der Einsatz von Fremdmitteln erlaubt es zudem, einen bestimmten Veräußerungsgewinn schon mit einem deutlich geringeren Eigenkapitaleinsatz steuerfrei in die eigene Liquidität zu überführen („Leverage-Effekt“). Nimmt Ihr § 6b-Fonds beispielsweise 50 % Fremdkapital auf, ergibt sich ein Hebel von 200 %. Eine Beteiligung von 150.000 Euro reicht dann aus, um die Besteuerung eines Veräußerungsgewinns von 300.000 Euro aus dem Verkauf von Grund und Boden oder Betriebsgebäuden zu vermeiden.
Unser Experte berät Sie gern
Marco Busacker | Geschäftsführer
Bankkaufmann, Dipl. Betriebswirt
| Tel: | 040 688 743 48 |
| Mail: | post@hansetrust.de |
Wir nehmen Ihre Anfrage gerne entgegen und werden Sie vertraulich mit den gewünschten Details kontaktieren.
Die häufigsten Fragen (FAQ’s) zum Thema § 6b Fonds
Aktuelle Meldungen
Die Abfindungswelle rollt: Deutschlands Industriekonzerne bauen Stellen ab, oft gegen hohe Ausgleichszahlungen. Für Betroffene stellt sich die Frage, wie viel davon am Ende übrig bleibt. Ohne gezielte Steuergestaltung kassiert das Finanzamt kräftig mit. Eine Photovoltaik-Investition in Verbindung mit dem Investitionsabzugsbetrag (IAB) kann die Steuerlast deutlich senken. Wer diese Chance
Nach erfolgter BaFin-Gestattung startet HANSETRUST den offiziellen Vertrieb des neuen geschlossenen Publikums-AIF ÖKORENTA Erneuerbare Energien 16. Der Fonds bietet Anlegern ein erstklassiges "grünes" Investment in ein breit gestreutes Portfolio aus dem Bereich der ökologischen Sachwerte. Das Beteiligungsangebot investiert zukunftsorientiert in erneuerbare Energie-Anlagen aus den Bereichen Photovoltaik, Speichersysteme und bei diesem
Nach erfolgter BaFin-Gestattung startet HANSETRUST den offiziellen Vertrieb des neuen geschlossenen Publikums-AIF Habona Deutsche Nahversorgung 09. Der Fonds setzt die erfolgreiche Serie der Kurzläuferfonds im krisenresistenten Marktsegment der deutschen Nahversorgungsimmobilien fort. Das Beteiligungsangebot investiert in moderne Lebensmittelmärkte in wirtschaftsstarken Regionen Deutschlands. Langfristige Mietverträge mit bonitätsstarken Ankermietern des täglichen Bedarfs sichern

Bei Hansetrust finden Sie steueroptimierte § 6b-Lösungen
Hansetrust berät Sie individuell und bedarfsgerecht zu steueroptimierten § 6b-Fondslösungen. Als unabhängige Experten verfügen wir über langjährige Erfahrung und ein ausgezeichnetes Netzwerk im Bereich der komplexen Sachwertbeteiligungen. Unser Service: Wir selektieren die aktuell verfügbaren Investmentangebote gewissenhaft anhand ausgereifter Analyseverfahren, nutzen dabei unsere umfassende Marktkenntnis und empfehlen Ihnen ausschließlich Beteiligungen und Direktinvestments mit erstklassigem Chancen-Risiko-Profil. Sie sind Landwirt und benötigen eine steueroptimierte Lösung für Ihre § 6b-Rücklage? Wir helfen Ihnen gerne weiter. Nehmen Sie einfach Kontakt zu uns auf und vereinbaren Sie einen persönlichen Termin!
Unsere Serviceleistungen – Ihr Vorteil bei Sachwertinvestments
Unabhängige Beratung auf Augenhöhe:
Wir agieren bankenunabhängig und ausschließlich im Interesse unserer Mandanten – mit Fokus auf nachhaltige Sachwertlösungen.
Selektive Fondsprüfung mit starken Partnern:
Unsere Auswahlprozesse erfolgen in Zusammenarbeit mit renommierten Partnern der Sachwertbranche wie efonds24 in München – für Investments, die höchsten Ansprüchen genügen.
Exklusive Partnerschaften mit führenden Emittenten:
Unsere langjährige Zusammenarbeit mit Top-Anbietern im AIF-Bereich sichert Zugang zu etablierten und bewährten Investmentlösungen.
Individuelle Konditionen bei der Zeichnung:
Unsere Mandanten profitieren von persönlichen Vorteilen – z. B. reduzierte Ausgabeaufschläge – stets transparent und im Rahmen einer hochwertigen Beratung.